


На опашката
Търговията с активи в сектора изпусна влака на европейското възстановяване през 2010 г. Тази не се очертава по-различна

Фотограф Георги Кожухаров

Докато вълната от инвестиции в недвижима собственост се надигна и почти удвои потока от капитали в Централна и Източна Европа миналата година, продавачите в България пропуснаха влака на възстановяването. Тази година най-вероятно няма да е по-различна.
Общият обем на транзакциите в региона се закръгли на 5 милиарда евро по данни на глобалния консултант CB Richard Ellis, 90% повече от предходната. България обаче се е движела в обратната посока с намаление почти наполовина до 152 милиона долара по данни на американската фирма за проучвания Real Capital Analytics.
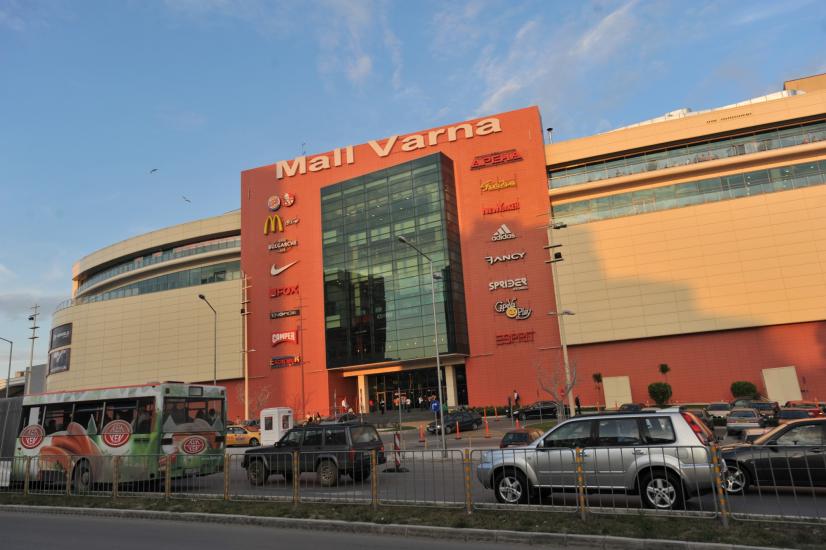
В страната на практика нямаше инвестиционни сделки извън придобиването на "Мол Варна" от дружество, свързано с банката кредитор, и преструктуриране на бизнеса на кинооператора Cinema City, който изнесе проектите си за търговски центрове в друга компания, свързана със собственика му.
RCA използва собствени източници, за да следи сделките с размер, по-голям от 10 милиона долара, като включва и сектори като апартаментите и строителни парцели, и не се придържа само към определението за инвестиционна покупко-продажба – на активи, които веднага започват да създават доход за собственика си благодарение на дългосрочни договори с наематели.
Но без значение по какъв метод са събрали данните, те регистрират спад наполовина в броя на сделките, които сега са по-малко от пръстите на двете ръце, и 47% в стойността им дори спрямо кризисната 2009.
Липсата на свежи инвестиции е обяснявана с размера на българския пазар и по-високия риск, породен от малките му обороти. Това го прави непривлекателен за най-големите институционални инвеститори за разлика от Чехия, Полша или дори Румъния, до които германските, холандските или британските фонд мениджъри и френските и американските компании за инвестиции в имоти отдавна вървят по отъпкани пътеки. Висш мениджър на американската фирма за дялови инвестиции в имоти Heitman, която държи чрез третия си фонд за Източна Европа мола "Сити център София", в скорошно интервю изобщо не сложи България сред потенциалните цели за четвъртия й фонд, разполагащ с още 300 млн. евро за харчене. Неотдавна той придоби 50% от най-големия мол в хърватската столица Загреб.
За собствениците на проекти за шопинг молове, бизнес паркове, индивидуални офис сгради или логистични центрове това значи, че няма опашка от желаещи да почукат на вратите им. Оценките на проектите им остават потиснати.
Фондовете са готови да пазаруват...
Все още има и кръг от играчи, който е готов да разгледа възможностите за придобиване на активи в България. Очаква се завършването на сделките за няколко имота в сектора на търговията на дребно, сега собственост на публични дружества под контрола на Българо-американския инвестиционен фонд.
"Има играчи, които гледат. Това са два-три фонда, за които се говори, че работят по сделки", каза Росен Иванов, управляващ партньор в консултантската фирма за сливания и придобивания Entrea Capital.
Между гледането и купуването има граница. Тази година най-накрая тя трябва да бъде премината по-решително. Георги Киров, мениджър "Инвестиционно и корпоративно консултиране" във фирмата за имоти Colliers International, каза, че очаква повече реализирани сделки.
Традиционно възможностите са ограничени и от липсата на инвестиционен продукт – сгради, срещу които да стоят достатъчно състоятелни обещания за приходи, дадени под формата на дългосрочни, непрекъсваеми договори, с компании, които са лидери в своите сектори. Високите нива на незаетост в сектори като офисите все още спъват този пазар, но отделни активи – например централи на големи компании, може да станат предмет на продажба, прогнозират консултантите.
...но и здраво стискат портфейлите си
Въпросът за цената все още е важен, докато България е смятана за рисков пазар. Незаетост при офисите, застрашително наближаваща 30% от наличностите, разколебава всяка прогноза за приходите от наеми. Бездруго офертните нива се стопиха с повече от една трета средно за пазара – между малко над една четвърт в центъра и повече от една втора в периферията на София.
Потенциалните купувачи имат интерес да използват тези данни за аргумент да искат ниски цени – тяхната застраховка срещу риска от нов срив на приходите, а продавачите трудно могат да преглътнат отстъпките. Някои от миналогодишните рискове за европейските пазари се запазиха и дори се увеличиха, подхранвани от кризата на доверието в еврозоната. Това прави поведението им в страни като България още по-непредвидимо.
Росен Иванов коментира: "Все още има фондове, които разполагат със средства за инвестиране. Те оглеждат пазарите, но решението им дали да инвестират е функция на намирането на подходящи възможности." Според него и тази година сделките ще са единични: "Ако видим няколко, ще сме доволни."
Георги Киров е съгласен, че не може да се очаква чувствителна разлика спрямо миналогодишните обеми. Дори да знаят за текущи преговори или предлагани имоти за продажба, и двамата се въздържат от прогноза за обема в края на годината: "Много е рисково да се прогнозира. Ако Гърция или Румъния имат пак местни кризи, може да няма съществена промяна", каза Киров.
Ако има играч, който може да повлияе в значителна степен оборотите на пазара и цените, това са банките. Кризата изяде стойността на активите, които служат за обезпечения по заемите, и ги направи по-рискови. Невинаги и не всички предприемачи могат да гарантират посрещането на задълженията си в срок. Всичко това кара кредиторите да намерят начини да намалят присъствието си в сектора. Но и все още властва скептицизмът, че са готови да го направят по решителен начин. Първо, това може да въздейства пагубно на стойностите на кредитните портфейли, и второ, признаването на загубите от финансиране на инвестиции в недвижими имоти ще разклати репутацията им. Росен Иванов очаква банките да реализират по-малки като обеми продажби. "Те ще продължат да се случват точно поради това, че тече процес на намаляване на задълженията", коментира финансистът.
Пазарът за инвестиционни имоти в България трудно може да достигне по-ниска точка от миналогодишната, която на практика беше нулева. Но многото неизвестни пред оттласкването от дъното правят и възстановяването малко вероятно.
| Размразяване на кредитирането
Сигналите, че кредитирането на недвижими имоти започва да се размразява, се натрупаха във втората половина на 2010. Проектът "Парадайз център" получи финансиране и напредва с бързи темпове. Строителната техника и работниците се върнаха и на площадката на "България мол". "Позитивно е, че банките са си върнали ликвидността и за добри проекти може пак да се намери финансиране. Имаше период, в който дори за добри обекти то беше замряло, но мисля, че това вече се промени за някои банки. Това е положителен знак, който може да води след себе си инвестиционна активност", каза Росен Иванов от Entrea Capital. |
| Горещи сектори
Ако през годината има ръст на инвестиционните сделки, то той ще се дължи на единични активи, които се представят значително по-добре от средното за пазара. Според Георги Киров от Colliers инвеститорите биха потърсили офиси в София. Росен Иванов от Entrea Capital посочва като потенциални цели за придобивания сгради, наети изцяло като щабквартири на големи компании. Според Киров към търговския сектор ще се подхожда избирателно, а хипермаркетите и търговските паркове ще бъдат интересни, стига да има оферти за продажба. Но пък може да има размразяване при проекти за строителство на логистични центрове или жилищни сгради. |
| 2010 беше година на възстановяването за Европа, 2011 се посреща със смесени чувства
В региона на Европа, Близкия Изток и Африка четвъртото тримесечие на 2010 г. е било най-силното от колапса на американската инвестиционна банка "Леман брадърс" през 2008, белязал началото на най-острата фаза на световната финансова криза. Обемът на инвестиционните сделки достигна 153.7 милиарда долара, с 27% повече от 2009, по данни на Real Capital Analitycs. От друга страна, тази година едва ли ще донесе дългоочаквания обрат, тъй като затягането на коланите на правителствените бюджети, дълговите кризи и все още слабият финансов сектор ще изправят индустрията на имотите пред продължаващи предизвикателства според последното проучване на неправителствената организация за градско развитие Urban Land Institute и бизнес консултантите PricewaterhouseCoopers. "През януари 2010 слънчевите дни не изглеждаха твърде далеч за разлика от сега", казва един от участниците в допитването сред 600 висши мениджъри на фирми за инвестиции в имоти, банки, финансови компании и други професионалисти от сектора. Друг направо отказва да даде прогноза, като казва: "Пазарът може да претърпи обрати." |
